自賠責と任意保険の違い、ぜんぶまとめ 2026年版 — はじめての2階建て
自賠責は相手のケガ・死亡だけを上限付き(傷害120万・死亡3,000万・後遺障害最高4,000万円)で補償する強制保険。物損・自分のケガ・自分の車は任意保険の役割です。なぜ自賠責だけでは足りないか、4つの補償、加入と更新の時期、2026年11月の自賠責改定。2階建てで見比べます。
#自賠責保険#任意保険#自動車保険#はじめての車#2026
自賠責は相手のケガ・死亡だけを上限付き(傷害120万・死亡3,000万・後遺障害最高4,000万円)で補償する強制保険。物損・自分のケガ・自分の車は任意保険の役割です。なぜ自賠責だけでは足りないか、4つの補償、加入と更新の時期、2026年11月の自賠責改定。2階建てで見比べます。
車を買うと、必ず出てくる2つの言葉があります。「自賠責(じばいせき)」 と 「任意保険」 です。
自賠責は法律で加入が義務づけられている強制保険で、車検を通すときにセットで払っているので、意識せずに入っている人がほとんどです。一方の任意保険は、その名のとおり「任意」——つまり自分で入るかどうかを決めるもの。でも実際には、車を持つ多くの人が加入しています。
「両方あるなら、どう違うの?」「自賠責だけじゃダメなの?」——車を持ち始めた人がいちばん最初につまずくのが、この2つの関係です。
自賠責が守るのは、相手のケガと死亡 に限られます。相手の車も、自分のケガも、自分の車も、その外側です。「強制で入っているのだから、ひととおり守られているはず」——ここが、いちばん多い読み違いになります。むずかしい保険用語は、できるだけかみくだいて書きました。
この記事は保険のしくみを整理する読みものです。個別の契約内容や保険料は契約する車種・年齢・等級・補償設計によって変わります。実際に加入・見直しをするときは、各保険会社の公式情報や見積もりで必ず確認してください。
まず、いちばん大事な全体像から。自動車の保険は、よく 「2階建て」 にたとえられます。
この2つは「どちらか一方を選ぶ」ものではなく、土台(1階)の上に上乗せ(2階)を重ねる 関係です。1階だけでは屋根まで届かず、2階だけでは土台がない。両方そろって、はじめて一つの家(=安心)になります。
ざっくりした違いを表にまとめると、こうなります。
| 項目 | 自賠責保険(1階) | 任意保険(2階) |
|---|---|---|
| 加入 | 義務(未加入は違反) | 任意(自分で選ぶ) |
| 補償の対象 | 事故相手の ケガ・死亡(人)だけ | 人+モノ+自分+自分の車まで |
| 支払いの上限 | 上限あり(後述) | 「無制限」も選べる |
| 物損(モノの損害) | 対象外 | 対物賠償でカバー |
| 自分のケガ | 対象外 | 人身傷害などでカバー |
| いつ払う | 車検時にまとめて | 毎年(月払い・年払い) |
自賠責の支払い上限は、被害者1名あたり ケガで最高120万円、死亡で最高3,000万円、後遺障害で最高75万〜4,000万円 とされています(後遺障害の程度・介護の要否で変わります)。この金額が、次の「なぜ足りないのか」を理解する出発点になります。(出典:国土交通省「自賠責保険・共済の限度額と補償内容」・2026年9月時点)
「自賠責は車検のときに払うもの」「任意保険は毎年更新するもの」——支払いのリズムが違うので、別物として記憶しておくと混乱しません。
「強制で入っている自賠責があるのに、なぜもう一つ必要なの?」——ここがこの記事の核心です。理由は大きく 3つ あります。
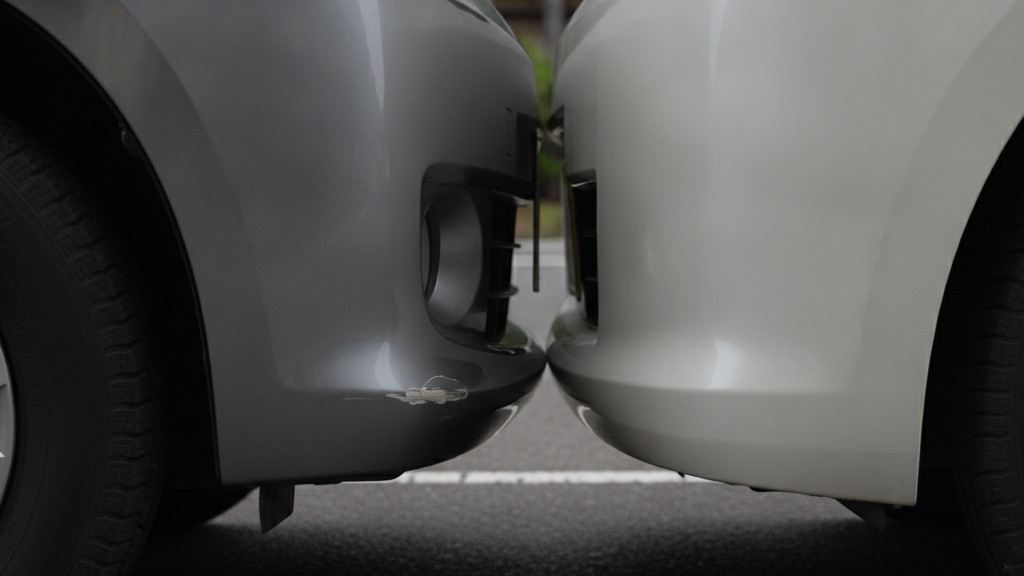
理由1:自賠責は「人」しか補償しない。 自賠責の補償の対象は、事故で 相手にケガをさせた・死亡させてしまった場合の人身損害だけ とされています。相手の車やガードレール、お店の壁を壊してしまった 物損(モノの損害)は、いっさい対象外 です。街中の事故では物損だけ、あるいは物損を含むケースが非常に多いので、ここがまるごと空いているのは大きな穴です。
理由2:上限を超える賠償に届かない。 自賠責の上限は死亡で最高3,000万円ですが、実際の裁判では、それを大きく超える賠償が命じられた事例があります。人身の高額な判決では 総損害額が5億円を超えた事案、物損でも 2億円を超えた事案 があるとされています。若い被害者に重い後遺障害が残ったケースなどでは、賠償額が跳ね上がります。3,000万円の土台だけでは、とても足りません。(出典:損害保険料率算出機構「2025年度 自動車保険の概況」第43表・第44表・2026年9月時点)
理由3:自分(と自分の車)はまったく守られない。 自賠責は「被害者救済」のための制度なので、事故を起こした本人のケガや、自分の車の修理は対象外 です。単独事故で自分がケガをしても、電柱にぶつけて愛車がへこんでも、自賠責からは1円も出ません。
つまり自賠責は、「相手の体を、最低限だけ」 守る保険。物損・上限超え・自分——この3つの空白を埋めるのが任意保険の役割です。
| 空いている穴 | 自賠責 | 任意保険で補う補償 |
|---|---|---|
| 相手のモノを壊した | ✕ 対象外 | 対物賠償 |
| 上限を超える相手への賠償 | ✕ 上限まで | 対人賠償(上乗せ) |
| 自分・同乗者のケガ | ✕ 対象外 | 人身傷害・搭乗者傷害 |
| 自分の車の損害 | ✕ 対象外 | 車両保険 |
では、任意保険で具体的に何を補うのか。中心になるのは 4つの補償 です。相手向け(対人・対物)と、自分向け(人身傷害・車両)に分けて整理します。
(1)対人賠償保険 — 相手のケガ・死亡の「上乗せ」 事故の相手にケガをさせたり、死亡させてしまった場合に、自賠責の上限を超える部分を補う補償です。前述のとおり賠償が億単位になることもあるため、多くの人が 「無制限」 で契約するのが一般的とされています。自賠責(1階)の上に、この対人賠償(2階)が重なるイメージです。
(2)対物賠償保険 — 相手のモノの損害 自賠責がまったくカバーしない 物損 を担うのがこれ。相手の車、建物、ガードレール、電柱、線路など、壊してしまったモノの賠償に備えます。高額店舗や電車の運行停止などで賠償が大きくなる例もあり、こちらも 無制限 が選ばれることが多いとされています。
(3)人身傷害保険 — 自分・同乗者のケガ 自分や同乗者が事故でケガをしたとき、治療費や休業損害などを補償します。相手がいる事故でも、過失割合にかかわらず自分の契約から支払われるのが特徴とされ、加入率も比較的高めです。
(4)車両保険 — 自分の車の損害 自分の車の修理・買い替えに備える補償。保険料が上がりやすいこともあり、全体では 加入率が5割を下回る(自家用普通乗用車では6割台)とされ、車の価値や貯蓄とのバランスで判断されることが多い部分です。(出典:損害保険料率算出機構「2025年度 自動車保険の概況」第18表・2026年9月時点)
【PR】任意保険えらびをサポート
提携サービスは現在準備中です。確定しだい、こちらでご紹介します。
どこまで手厚くするかは、車の使い方・家計・等級によって変わります。「対人・対物は無制限、あとは必要に応じて」を出発点に、公式の見積もりで組み合わせを確かめるのが安心です。補償の全体像や見直しのコツは 自動車保険、見直しの正解 も参考になります。
自賠責と任意保険では、加入・更新のリズムがまったく違います。ここを押さえておくと、うっかり切れを防げます。
自賠責のタイミング 自賠責は 車検とセット が基本です。新車購入時や車検時に、次の車検までの期間分(新車の初回は36〜37ヶ月、継続車検では24〜25ヶ月など)をまとめて支払います。車検が有効な間は自賠責も有効なので、普段はほとんど意識しません。ただし、車検切れ=自賠責切れになりやすいので、車検の期限管理がそのまま自賠責の管理になります。
なお自賠責保険料は 2026年11月1日以降に始まる契約から、平均で約6%引き上げられる とされています(13年ぶりの引き上げ)。たとえば自家用乗用車の24ヶ月契約は17,650円から18,560円へ、と公表されています。金額は車種・期間で変わるため、更新時は最新の料金表で確認してください。(出典:金融庁「第152回・第153回自動車損害賠償責任保険審議会の開催結果について」・損害保険料率算出機構「【自賠責保険】基準料率届出のご案内」・2026年9月時点)
任意保険のタイミング 任意保険は 1年契約が基本 で、毎年更新します。新しく車を持つときは、納車日(乗り始める日)を補償の開始日にそろえる ことが大切です。ここに空白があると、乗り始めの一番不安な時期が無保険になってしまいます。
| 場面 | 自賠責 | 任意保険 |
|---|---|---|
| 新車・中古車を買うとき | 車検・登録とセットで加入 | 納車日から 補償が始まるよう手配 |
| 更新のタイミング | 車検ごと(数年に一度) | 毎年(満期日の前に手続き) |
| 期限管理のカギ | 車検の有効期限 | 満期日(更新案内が届く) |
車を乗り換えるときは、任意保険を「新しい車に引き継ぐ(車両入替)」手続きが必要です。前の車のまま放置すると、新しい車の事故が補償されないことがあります。乗り換え時こそ、保険会社への連絡を忘れずに。
任意保険は、大きく分けて 代理店型 と ダイレクト型(通販型) の2つのルートで加入できます。自賠責は基本的に車検・購入とセットなので、選ぶ余地は多くありませんが、任意保険はここで違いが出ます。
| ルート | 特徴 | こんな人に |
|---|---|---|
| 代理店型 | 担当者が対面で相談に乗り、補償設計や事故対応をサポート | はじめてで不安、相談しながら決めたい |
| ダイレクト型 | ネット・電話で自分で申し込む。中間コストが少なく保険料を抑えやすい傾向 | 自分で調べて選べる、費用を抑えたい |
| 共済 | 各種団体が運営。掛金や補償設計に独自の特徴 | 対象団体に加入している |
「どちらが正解」という答えはありません。はじめての1台は、相談しながら組める代理店型、慣れてきたら 費用を抑えやすいダイレクト型、というように、経験や好みで選ぶ人が多いようです。
自賠責については、車を買うお店やディーラー、車検を受ける整備工場などで、車検の手続きと一緒に自動的に加入するのが一般的です。単体で「どこで入るか」を悩む場面はほとんどありません。
どのルートでも、確認すべきは「補償の中身」 です。対人・対物の金額、人身傷害の有無、車両保険をつけるか——このあたりを見積もりで並べて比べると、値段だけでない違いが見えてきます。
自賠責は「相手の人身損害を、上限まで」しか補償しません。相手のモノの損害(物損)、上限を超える賠償、自分や自分の車の損害は、いずれも対象外です。これらに備えるには任意保険が実質的に必要とされています。加入するかは自由ですが、未加入のリスクはとても大きい、というのが一般的な考え方です。
いいえ。自賠責は 法律で加入が義務 です。未加入で公道を走ると法律違反となり、罰則の対象になるとされています。車検も通りません。任意保険はあくまで「上乗せ」なので、土台の自賠責を省くことはできません。(出典:e-Gov法令検索「自動車損害賠償保障法」第5条・第86条の3・2026年9月時点)
相手のケガの補償は、まず自賠責の枠から支払われ、それを超える部分を任意保険(対人賠償)が負担する、という順番になるのが基本とされています。実際の請求は保険会社がまとめて対応してくれることが多いので、契約者が自分で振り分けを計算する必要は通常ありません。
一般に、対人・対物賠償は削らない(無制限が基本) とされています。ここは万一の金額が大きすぎるためです。調整の余地があるのは車両保険の有無や免責金額、特約の取捨選択など。優先順位をつけて見直すのが定石です。詳しくは 自動車保険、見直しの正解 や、はじめての1台なら はじめての車ガイド もあわせてどうぞ。
年齢や運転歴によって保険料は変わり、若い世代は高めになる傾向があるとされています。年齢条件や運転者限定などの設定で調整できる部分もあります。若い方向けの考え方は 若い世代の自動車保険 を参考にしてください。
はい。バイク(原付を含む)も自賠責は加入義務があり、任意保険(バイク保険)も別にあります。仕組みの考え方は車と同じ「2階建て」です。詳しくは バイク保険ガイド をどうぞ。
関連して読む
自賠責と任意保険、2階建ての関係が少し見えてきたでしょうか。強制の自賠責が土台を支え、任意保険が物損・上限超え・自分を横に広げて守る——この役割分担がわかると、見積もりを見るときの目が変わってきます。
開発中の Poitto が引き受けているのは、車検とセットの自賠責と、毎年の満期日を持つ任意保険という 二つの期限を見える化してリマインド する役どころです。保険料や車検費用の記録をためておけば、次の更新のときに「去年はいくらだったか」を振り返るのも簡単になります。ためた記録がまだ1年分しかないうちは、比べる相手がないぶん効きません。保険の中身そのものは公式の見積もりで確かめる前提ですが、期限と記録の管理は相棒が手伝えるところです。判断に迷ったときに相談すれば、一般的な目安も案内します。(※契約ごとの補償内容と保険料は、必ず保険会社の資料と見積もりでご確認ください。相棒から返るのも、一般論の域を出ません。)
基本無料。まず iOS で先行リリース、Android 版も順次提供予定。
土台と、その上に載せるもの。分けて考えると、見積もりの数字は迷わず読めます。
Poitto 開発チーム
Start here