車両保険は必要?いらない?判断の考え方 2026年版
車両保険は付けるべきか外すべきか。保険料の上がり方、全損でも時価額が上限になる仕組み、一般型とエコノミー型(車対車+A)の違い、新車・ローン残債・古い車など状況別の判断早見表、使ったときの3等級ダウンと免責金額。判断の軸は、車の時価と残債です。
#車両保険#任意保険#一般型#エコノミー型#全損#2026
車両保険は付けるべきか外すべきか。保険料の上がり方、全損でも時価額が上限になる仕組み、一般型とエコノミー型(車対車+A)の違い、新車・ローン残債・古い車など状況別の判断早見表、使ったときの3等級ダウンと免責金額。判断の軸は、車の時価と残債です。

車両保険は、事故や災害・盗難などで『自分の車』が受けた損害を補償する保険だよ。 付けると保険料は上がるけど、修理費の安心感が大きいんだ。 制度は変わることがあるから、最新は公式の情報で確認してね。
Prototype conversation · 開発中の画面より再構成
任意保険の見積もりを取ると、必ずといっていいほど迷うのが 「車両保険を付けるかどうか」 です。付ければ安心ですが、保険料はぐっと上がる。外せば安くなるけれど、いざというとき自腹になる。
しかも 2026 年は 1 月から大手損保が保険料を一斉に値上げしたこともあり、「この車両保険、本当に要るのかな…」と悩む方が増えています。
車両保険は「付ければ正解」でも「外せば正解」でもありません。判断の芯にあるのは、全損しても自力で立て直せるか という一問です。買い直す貯えがある車なら外す側に、ローンが残っている車や買ったばかりの車なら付ける側に寄ります。車の価値・ローンの残債・使い方・家計 のどれが効いているかで、答えは動きます。
車両保険は、自分の車の修理費や、全損・盗難のときの損害を補償する 保険です。任意保険(自動車保険)の一部で、対人賠償・対物賠償が「相手への補償」なのに対し、車両保険は 「自分の車への補償」 という位置づけになります。
対人・対物は無制限で付けるのがほぼ常識ですが、車両保険は 付けるか外すかを選べる のが大きな違いです。
| 損害の例 | 一般型 | エコノミー型 |
|---|---|---|
| 相手のいる事故(車対車) | ○ | ○ |
| 盗難・いたずら | ○ | ○ |
| 火災・台風・洪水などの自然災害 | ○ | ○ |
| 飛び石・落下物 | ○ | ○ |
| 単独事故(電柱・ガードレール等) | ○ | × |
| 当て逃げ(相手が特定できない) | ○ | × |
| 自転車・歩行者との接触 | ○ | × |
※補償範囲は保険会社・商品によって細かく異なります。契約前に各社の約款で確認してください。
費用感としては、車両保険を付けると保険料が数割ほど上がる のが一般的とされています。付けない場合と比べて年間で数万円の差が出ることも珍しくありません。金額差はエコノミー型のほうが小さく抑えられます。
「エコノミー型は災害に弱い」と誤解されがちですが、盗難・いたずら・自然災害は一般型もエコノミー型も補償対象 です。両者の主な差は「単独事故・当て逃げ・自転車との接触」を含むかどうか、と覚えておくと整理しやすくなります。
車両保険は補償の範囲が広い分、保険料への影響が大きい補償です。その理由を理解するには、保険金がいくら支払われるのか を知っておくのが近道です。
ポイントは、車両保険で受け取れる金額には「時価額」という上限がある ことです。
どちらのケースでも、支払われる保険金は原則として 事故時点の車の価値(時価額=保険価額)が上限 とされています。時価額を超える修理費が補償されることは基本的にありません。
たとえば時価額 50 万円の車で、修理見積もりが 70 万円になったとします。この場合は「経済的全損」として扱われ、支払われるのは 修理費の 70 万円ではなく、時価額の 50 万円が上限 になるのが一般的です。差額は自己負担になります。
年式が古くなるほど時価額は下がっていきます。時価額が下がると、車両保険の保険金額(上限)も下がる一方で、払う保険料はそれほど大きく下がらない ことがあります。
「保険料は毎年しっかり払うのに、いざ全損しても数十万円しか戻らない」——古い車で車両保険が悩ましくなるのは、この時価額の仕組みが背景にあります。
車両保険を付けると決めた場合、次に選ぶのが 補償範囲のタイプ です。大きく分けて「一般型」と「エコノミー型」の2つがあります。呼び方は保険会社によって「フルカバー型」「限定型」「車対車+A」などさまざまですが、考え方は共通です。
単独事故・当て逃げ・自転車との接触まで幅広くカバー するタイプです。「自分の不注意による事故」も含めて備えたい人向け。その分、保険料はエコノミー型より高くなります。
相手のいる事故(車対車)と、盗難・いたずら・自然災害・飛び石などはカバー しつつ、単独事故と当て逃げは対象外 にすることで保険料を抑えたタイプです。「最低限は付けたいが、保険料は抑えたい」という中間ニーズに向いています。
なお、ある保険比較サイトの見積もり希望者の集計(2025年度)では、車両保険を希望した人のうち 約 9 割近くが一般型を選んだ とされ、エコノミー型は 1 割強にとどまるという結果も報告されています。多くの人は「どうせ付けるなら広く」を選ぶ傾向がある、と読み取れます。
【PR】保険の見積もり・見直しに使えるサービス
提携サービスは現在準備中です。確定しだい、こちらでご紹介します。
タイプ選びに正解はありません。運転に不安がある人・新しい車に乗っている人は一般型、古めの車で保険料を抑えたい人はエコノミー型、というのが一つの目安とされています。最終的には見積もりの差額を見て、家計と相談して決めるのがおすすめです。
車両保険は「一度決めたら終わり」ではなく、車の価値が変わるたびに見直す のが基本です。付ける・外すの判断に使いやすい軸を整理します。
判断の芯にあるのは 「全損しても自力で立て直せるか」 という問いです。全損して車がゼロになったとき、貯蓄で買い替えられるなら車両保険の必要度は下がります。逆に、残債が残る・すぐ買い替えられない なら、車両保険が家計の防波堤になります。
| あなたの状況 | 車両保険の考え方 |
|---|---|
| 新車・購入 1〜3 年以内 | 一般型で手厚く。時価も高く損失が大きい |
| ローン残債あり | 付ける。残債だけ残るリスクを回避 |
| 中古で年式は中くらい | エコノミー型で保険料を抑える選択も |
| 年式が古く時価が低い | 外す・エコノミー型を検討する余地大 |
| 買い替え資金の貯蓄が十分 | 必要度は下がる。差額を見て判断 |
※あくまで一般的な目安です。実際は見積もりの差額と家計を合わせて判断してください。
迷ったときは「保険料の年額」と「全損時に受け取れる上限額(=ほぼ時価額)」を並べて眺めてみてください。払う額に対して戻る額が小さくなってきた と感じたら、外す・エコノミー型に切り替える、を検討するサインになります。
車両保険を実際に使うと、翌年以降の保険料に影響 します。ここを知らずに「小さな傷でも使えばいい」と考えると、かえって損をすることがあります。
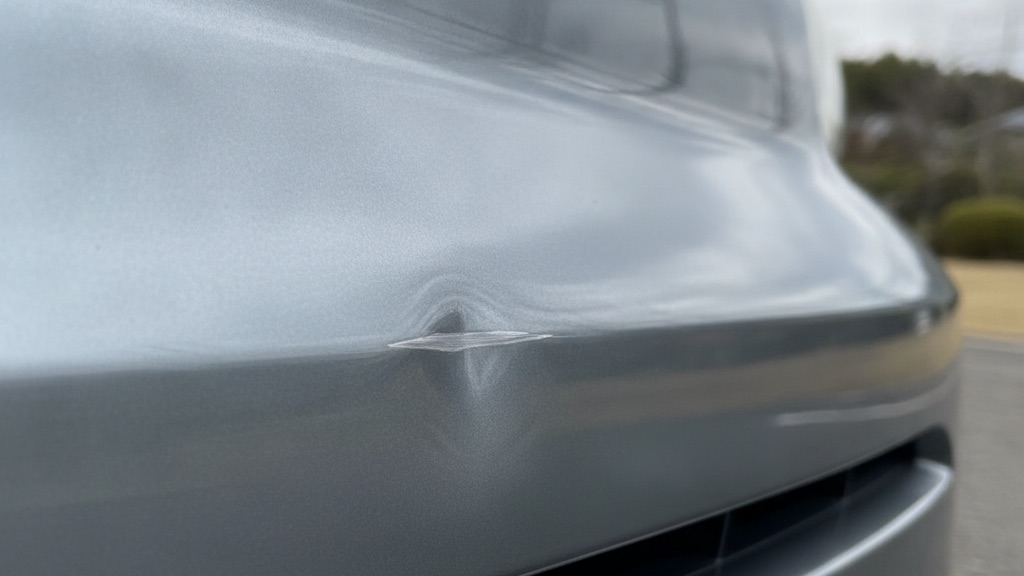
車両保険を使う事故は、多くの場合 翌年度の等級が 3 等級下がり、さらに 「事故有係数適用期間」が加算 されます。この期間は保険料が割高になるため、修理費が数万円程度なら、保険を使わず自費で直したほうが総額で安く済む ケースもあります。
免責金額は、車両保険を使うときに自分が負担する金額 です。「5万円-10万円」のように設定し、金額を高めにするほど保険料は安くなります。
ここで押さえておきたいのが、全損のときは免責金額を設定していても自己負担なしで、車両保険金額(上限)の全額が支払われるのが一般的 という点です。免責が効くのは「一部損(部分的な修理)」のケース、と整理すると分かりやすくなります。
このあたりは判断が難しいので、使う前に保険会社へ「使った場合と使わない場合の保険料差」を確認 してから決めるのが確実です。
自分の車の修理費は戻りません。ただし 相手がいる事故で相手に過失がある場合は、相手の対物賠償から補償を受けられる 可能性があります。車両保険は「自分に過失がある事故」や「相手のいない事故」で効いてくる、と考えると位置づけが見えてきます。
いいえ。盗難・いたずら・自然災害(台風・洪水・雹など)はエコノミー型でも補償対象 に含まれるのが一般的です。エコノミー型で外れる主な範囲は「単独事故」と「当て逃げ」です。ただし地震・噴火・津波は特約が必要なことが多いので、契約内容を確認してください。
契約時に、その車の時価額をもとにした 一定の範囲内で設定 します。時価額から大きく外れた金額は設定できないのが通常です。年式が上がるほど設定できる上限は下がっていきます。
同じ保険会社はもちろん、他社へ乗り換えても等級は原則そのまま引き継げる のが一般的です。ただし引き継ぎには期限や条件があるため、乗り換えの際は空白期間をつくらないよう早めに手続きするのが安心です。
「全損しても自分で立て直せるか」で考えるのが分かりやすい基準です。残債がある・買い替え資金がすぐ用意できない・新しい車 なら必要度は高く、古い車で貯蓄に余裕がある なら外す判断も合理的です。制度や商品の詳細は各保険会社の公式情報で確認してください。
関連して読む
車両保険は「付ける・外す」の二択に見えて、実は 車の価値・残債・使い方・家計 が絡み合う、なかなか奥の深いテーマです。しかも一度決めたら終わりではなく、車の価値が変わるたびに見直したい判断でもあります。
見直しのタイミングを逃さないよう、開発中の Poitto では 任意保険の満期を相棒が覚えていて、更新前にそっとお知らせ します。車検・自賠責・税金の期限も一緒に管理できるので、「うっかり更新して割高なまま」を防ぎやすくなります。維持費の記録を見える化しておけば、保険料が家計のどれくらいを占めているかも把握しやすく、車両保険を続けるか見直すかの判断材料 になります。迷ったときに相談すれば、一般的な考え方の目安を対話で整理できます。(※維持費の記録が少ないうちは、家計に占める割合も見えません。補償の中身と保険料は、必ず保険会社の資料と見積もりでご確認ください。)
基本無料。まず iOS で先行リリース、Android 版も順次提供予定。
車の時価が下がるスピードのほうが、決めた答えより速く動きます。
Poitto 開発チーム
Start here